Mengurai Pengelolaan Keuangan: Apa Perbedaan Piutang Macet dan Kerugian Piutang dalam Bisnis?
Dalam menjalankan roda bisnis, transaksi penjualan kredit merupakan strategi yang umum digunakan untuk meningkatkan volume penjualan dan memperluas pangsa pasar. Pemberian fasilitas pembayaran secara berkala ini memberikan kemudahan bagi pelanggan, namun di sisi lain menimbulkan potensi risiko keuangan bagi perusahaan.
Risiko utama yang kerap dihadapi oleh entitas bisnis adalah keterlambatan atau ketidakmampuan pelanggan dalam memenuhi kewajiban pembayaran. Kondisi ini membawa bisnis pada dua istilah penting dalam manajemen keuangan dan akuntansi, yaitu piutang macet dan kerugian piutang.
Banyak pelaku usaha, terutama pada skala pemula hingga menengah, menganggap kedua istilah tersebut memiliki arti yang sama persis. Padahal, pemahaman mengenai apa perbedaan piutang macet dan kerugian piutang sangat esensial untuk menjaga akurasi laporan keuangan dan efektivitas manajemen arus kas.
Memahami Konsep Dasar Piutang dalam Bisnis
Sebelum membahas perbedaan secara terperinci, penting untuk memahami terlebih dahulu konsep dasar piutang dalam struktur keuangan perusahaan. Piutang usaha (accounts receivable) merupakan hak tagih perusahaan atas sejumlah uang kepada pihak lain yang timbul dari penyerahan barang atau jasa secara kredit.
Dalam konteks akuntansi, piutang dikategorikan sebagai aset lancar karena diharapkan dapat dicairkan menjadi kas dalam jangka pendek. Nilai piutang yang tercantum dalam laporan keuangan mencerminkan klaim finansial perusahaan yang masih harus direalisasikan.
Namun, tidak seluruh nilai piutang dapat tertagih sesuai dengan jadwal yang telah disepakati. Ketidakpastian dalam dunia bisnis sering kali membuat sebagian klaim tagihan tersebut berpotensi tidak dapat direalisasikan secara penuh.
Apa Itu Piutang Macet?
Piutang macet (bad debt) merujuk pada kondisi operasional di mana tagihan kepada pelanggan telah melewati batas waktu jatuh tempo yang ditentukan dan menunjukkan tanda-tanda kuat tidak akan bisa ditagih kembali. Kondisi ini umumnya terjadi karena pelanggan mengalami kesulitan keuangan yang berat, kepailitan, atau tindakan penundaan kewajiban pembayaran.
Secara operasional, suatu piutang dikategorikan sebagai macet setelah melalui serangkaian proses penagihan (collection process) yang maksimal. Perusahaan biasanya telah mengirimkan surat peringatan, melakukan negosiasi ulang, hingga melibatkan jalur hukum, namun tetap tidak membuahkan hasil.
Dengan kata lain, piutang macet adalah status atau kondisi dari sebuah aset tagihan yang dinilai telah kehilangan daya tagihnya. Penentuan status ini didasarkan pada fakta operasional dan analisis kolektibilitas di lapangan.
Apa Itu Kerugian Piutang?
Kerugian piutang (bad debt expense atau allowance for doubtful accounts) adalah istilah akuntansi yang menggambarkan pengakuan keuangan atas estimasi atau nilai aktual dari piutang yang tidak dapat ditagih. Ini merupakan wujud penyesuaian nilai aset pada pembukuan perusahaan.
Dalam standar akuntansi keuangan, perusahaan diwajibkan untuk mengukur nilai piutang pada estimasi nilai bersih yang dapat direalisasikan (net realizable value). Oleh karena itu, potensi hilangnya nilai piutang harus diakui sebagai beban pada laporan laba rugi.
Pencatatan kerugian piutang dilakukan agar perusahaan tidak menyajikan nilai aset yang terlampau tinggi (overstated) dalam neraca. Pengakuan ini mencerminkan penerpan prinsip kehati-hatian (prudence) dan prinsip penandingan (matching principle) dalam akuntansi.
Apa Perbedaan Piutang Macet dan Kerugian Piutang secara Mendalam?
Untuk memahami apa perbedaan piutang macet dan kerugian piutang secara lebih jernih, kita harus membedakan sudut pandang operasional bisnis dengan sudut pandang pencatatan akuntansi. Kedua terminologi ini saling berhubungan erat, namun memiliki cakupan dan fokus yang tidak sama.
Piutang macet berfokus pada objeknya, yaitu tagihan fisik dan hubungan hukum antara penjual dan pembeli. Sementara itu, kerugian piutang berfokus pada konsekuensi finansial dan dampaknya terhadap posisi keuangan entitas bisnis.
Tabel di bawah ini merangkum poin-poin utama perbedaan antara kedua konsep tersebut untuk memudahkan pemahaman:
| Parameter Perbandingan | Piutang Macet (Bad Debt) | Kerugian Piutang (Bad Debt Expense) |
|---|---|---|
| Kategori Konsep | Aspek Operasional & Kolektibilitas | Aspek Akuntansi & Pelaporan Keuangan |
| Fokus Utama | Kondisi tagihan pelanggan yang tidak terbayar | Nilai beban/cadangan akibat kerugian tagihan |
| Waktu Penentuan | Setelah upaya penagihan fisik mengalami kegagalan | Berdasarkan estimasi periode berjalan atau keputusan penghapusan |
| Dampak Laporan | Mengubah status kolektibilitas aset di lapangan | Masuk ke Laporan Laba Rugi (Beban) & Neraca (Cadangan) |
| Pendekatan Tindakan | Tindakan penagihan, restrukturisasi, atau hukum | Pencatatan jurnal penyesuaian atau penghapusan buku |
Perbedaan Berdasarkan Sifat dan Definisi
Secara sifat, piutang macet adalah fenomena riil yang terjadi dalam transaksi perdagangan. Keberadaannya dipengaruhi oleh faktor eksternal, seperti kondisi ekonomi pelanggan atau iklim industri yang sedang menurun.
Di sisi lain, kerugian piutang merupakan mekanisme internal perusahaan untuk mencatat atau mencadangkan dampak dari fenomena tersebut. Pengakuan kerugian ini diatur oleh standar akuntansi yang berlaku untuk memastikan transparansi laporan.
Memahami apa perbedaan piutang macet dan kerugian piutang dari sisi sifat membantu manajemen menentukan kapan harus mengambil langkah hukum dan kapan harus menyesuaikan pembukuan.
Perbedaan Berdasarkan Dampak pada Laporan Keuangan
Piutang macet itu sendiri tidak secara langsung muncul sebagai baris terpisah dalam laporan finansial, melainkan menjadi alasan di balik penurunan nilai piutang secara keseluruhan. Status macet mempengaruhi klasifikasi umur piutang (aging schedule) dalam catatan internal perusahaan.
Sebaliknya, kerugian piutang akan berdampak langsung pada Laporan Laba Rugi sebagai Beban Kerugian Piutang. Beban ini mengurangi laba bersih perusahaan pada periode berjalan.
Selain itu, dalam Neraca, kerugian piutang sering diwujudkan dalam bentuk Akun Kontra Aset yang dinamakan Cadangan Kerugian Piutang. Akun ini berfungsi mengurangi saldo kotor piutang usaha sehingga menampilkan nilai bersih yang diperkirakan realistis untuk diterima.
Mengapa Memahami Perbedaan Ini Sangat Penting bagi Bisnis?
Bagi pengusaha dan praktisi keuangan, kemampuan membedakan kedua konsep ini berdampak langsung pada kualitas pengambilan keputusan. Ketidakmampuan membedakan keduanya dapat memicu kesalahan dalam penyusunan strategi manajemen risiko dan kewajiban perpajakan.
Penyajian informasi finansial yang keliru dapat menyesatkan para pemangku kepentingan, termasuk investor, perbankan, dan otoritas pajak. Oleh karena itu, pemahaman yang tepat atas kedua istilah ini menjadi fondasi tata kelola keuangan yang baik.
Berikut adalah beberapa alasan mendasar mengapa pemisahan pemahaman ini sangat vital bagi keberlanjutan bisnis:
1. Menjaga Keakuratan Laporan Keuangan
Laporan keuangan yang akurat harus mencerminkan kondisi riil kekayaan dan kewajiban perusahaan. Jika bisnis terus mencantumkan piutang macet sebagai aset bernilai penuh tanpa mengakui kerugian piutang, nilai aset perusahaan akan terlihat lebih besar dari kenyataan (overstated).
Pengakuan kerugian piutang secara tepat waktu memastikan bahwa kinerja laba perusahaan tidak disajikan secara berlebihan. Hal ini menjaga kredibilitas laporan keuangan di mata pihak eksternal.
2. Membantu Perencanaan Arus Kas (Cash Flow Projection)
Manajemen arus kas yang efektif bergantung pada estimasi penerimaan kas yang akurat di masa depan. Jika piutang macet tetap dihitung sebagai proyeksi kas masuk, perusahaan berisiko mengalami krisis likuiditas.
Dengan membedakan piutang macet dan mengukurnya sebagai kerugian piutang, tim keuangan dapat membuat proyeksi arus kas yang lebih konservatif dan realistis. Perusahaan pun dapat menyiapkan dana cadangan untuk menutupi kebutuhan operasional harian.
3. Kepatuhan dan Optimalisasi Pajak
Dalam dunia perpajakan, pencatatan beban kerugian piutang dan penghapusan piutang macet memiliki regulasi yang sangat spesifik. Tidak semua kerugian piutang secara otomatis dapat dikategorikan sebagai pengurang penghasilan bruto (deductible expense) menurut aturan pajak.
Otoritas pajak umumnya mensyaratkan bukti konkret bahwa piutang tersebut benar-benar telah macet dan upaya penagihan secara hukum telah dilakukan. Pemahaman yang jelas membantu perusahaan memenuhi persyaratan administratif perpajakan secara sah.
Dampak dan Risiko Piutang Tak Tertagih terhadap Arus Kas
Akumulasi piutang yang tidak tertagih merupakan salah satu penyebab utama kegagalan finansial pada bisnis berskala kecil dan menengah. Meskipun sebuah bisnis mencatatkan angka penjualan yang tinggi, tanpa penerimaan kas yang pasti, bisnis tersebut dapat menghentikan operasinya.
Risiko piutang tidak hanya terbatas pada hilangnya nilai nominal modal yang dipinjamkan. Lebih dari itu, ada berbagai dampak turunan yang secara bertahap dapat menggerogoti stabilitas keuangan entitas bisnis.
Gangguan Likuiditas Operasional
Ketika kas terikat pada tagihan yang macet, bisnis akan mengalami keterbatasan modal kerja untuk mendanai kegiatan sehari-hari. Hal ini dapat menghambat pembayaran gaji karyawan, pembelian bahan baku, hingga pelunasan kewajiban kepada pemasok.
Jika keterlambatan kas berlanjut, reputasi bisnis di mata pemasok dan mitra kerja dapat memburuk. Bisnis bahkan berisiko kehilangan fasilitas kredit dari pemasok akibat ketidakmampuan membayar tepat waktu.
Pembengkakan Biaya Penagihan
Upaya mengejar pembayaran dari piutang macet membutuhkan alokasi sumber daya yang tidak sedikit. Perusahaan harus mengeluarkan biaya ekstra untuk komunikasi, kunjungan lapangan, hingga jasa penagih utang profesional.
Jika permasalahan berlanjut ke jalur hukum, biaya penanganan perkara dan jasa pengacara akan menambah beban finansial perusahaan. Biaya-biaya tambahan ini secara langsung mengurangi marjin keuntungan yang seharusnya diperoleh dari penjualan.
Metode Pencatatan Kerugian Piutang dalam Akuntansi
Dalam praktik akuntansi standar, terdapat dua metode utama yang digunakan untuk mencatat kerugian piutang. Pemilihan metode ini tergantung pada ukuran bisnis, standar akuntansi yang diterapkan, dan tingkat materialitas nilai piutang.
1. Metode Penghapusan Langsung (Direct Write-Off Method)
Pada metode penghapusan langsung, kerugian piutang baru diakui dalam pembukuan ketika tagihan secara pasti dipastikan tidak dapat ditagih kembali. Perusahaan tidak membuat estimasi atau cadangan kerugian di awal periode.
Saat piutang dipastikan macet, akun Beban Kerugian Piutang akan didebit dan akun Piutang Usaha langsung dikredit. Metode ini sederhana dan banyak digunakan oleh bisnis skala kecil atau UMKM yang memiliki transaksi kredit minimal.
Namun, metode ini memiliki kelemahan karena sering kali menyalahi matching principle. Beban kerugian dapat terbayar pada periode akuntansi yang berbeda dengan periode saat penjualan tersebut diakui.
2. Metode Cadangan (Allowance Method)
Metode cadangan mengharuskan perusahaan untuk mengestimasi besarnya potensi piutang yang tidak tertagih pada akhir setiap periode akuntansi. Estimasi ini dicatat sebagai beban kerugian piutang berpasangan dengan akun Cadangan Kerugian Piutang.
Besarnya cadangan biasanya dihitung berdasarkan persentase tertentu dari total penjualan kredit atau berdasarkan analisis umur piutang (aging schedule). Metode ini dipersyaratkan oleh Standar Akuntansi Keuangan (SAK) untuk perusahaan skala menengah dan besar.
Ketika suatu piutang kemudian dipastikan benar-benar macet, penghapusan dilakukan dengan membebankannya pada akun Cadangan Kerugian Piutang, bukan lagi langsung ke Laporan Laba Rugi. Cara ini menjaga konsistensi perbandingan pendapatan dan beban pada periode yang sama.
Strategi Mengelola dan Meminimalkan Risiko Piutang Macet
Mencegah terjadinya piutang bermasalah jauh lebih efektif daripada mengelola kerugian setelah piutang tersebut macet. Perusahaan perlu menerapkan manajemen piutang yang komprehensif mulai dari tahap awal pemberian kredit hingga pengawasan jadwal pembayaran.
Sistem kontrol kredit yang ketat akan meminimalkan angka kegagalan bayar sekaligus menjaga hubungan baik dengan pelanggan. Berikut adalah beberapa langkah strategis yang dapat diterapkan oleh pelaku bisnis:
Analisis Kredibilitas Pelanggan (Prinsip 5C)
Sebelum menyetujui transaksi kredit, perusahaan harus menilai kelayakan finansial calon pelanggan. Analisis dapat dilakukan dengan menerapkan prinsip 5C: Character (karakter), Capacity (kapasitas bayar), Capital (modal), Collateral (jaminan), dan Condition (kondisi ekonomi).
Bisnis dapat menetapkan batas maksimal kredit (credit limit) dan jangka waktu pembayaran yang disesuaikan dengan profil risiko masing-masing pelanggan. Langkah preventif ini terbukti ampuh menekan potensi terjadinya piutang macet di kemudian hari.
Penetapan Syarat Pembayaran yang Jelas
Syarat pembayaran (terms of payment) harus tertulis secara transparan dalam dokumen perjanjian atau faktur penagihan. Informasi mengenai tanggal jatuh tempo, metode pembayaran, serta sanksi denda keterlambatan harus dipahami oleh kedua belah pihak.
Perusahaan juga dapat memberikan insentif berupa potongan harga (discount) bagi pelanggan yang melunasi tagihannya lebih awal. Strategi ini mendorong percepatan perputaran kas dan mengurangi risiko penundaan pembayaran.
Pemantauan Umur Piutang secara Berkala
Manajemen harus rutin memeriksa laporan umur piutang (aging schedule) secara berkala, minimal satu bulan sekali. Laporan ini mengelompokkan tagihan berdasarkan durasi keterlambatan, misalnya 1–30 hari, 31–60 hari, hingga di atas 90 hari.
Semakin lama usia keterlambatan suatu tagihan, semakin kecil pula probabilitas tagihan tersebut untuk dapat ditagih secara penuh. Dengan pemantauan ketat, tindakan penagihan yang lebih intensif dapat segera dilakukan begitu tagihan melewati tenggat waktu awal.
Contoh Kasus Penerapan dalam Konsep Bisnis
Untuk memberikan gambaran konkret mengenai apa perbedaan piutang macet dan kerugian piutang, mari kita cermati skenario bisnis hipotetis berikut.
PT Jaya Mandiri adalah sebuah perusahaan distributor bahan bangunan yang menjual barang secara kredit kepada toko-toko retail. Pada bulan Januari, PT Jaya Mandiri menjual barang senilai Rp100.000.000 kepada Toko Bangunan A dengan tenggat waktu pembayaran 30 hari.
Skenario Pengakuan dan Penanganan
Pada akhir periode pembukuan (31 Desember), Toko Bangunan A belum melunasi tagihan tersebut yang telah menunggak selama lebih dari 180 hari. Berdasarkan analisis internal, PT Jaya Mandiri menilai bahwa tagihan ini memiliki risiko tinggi dan mengategorikannya sebagai piutang macet secara operasional.
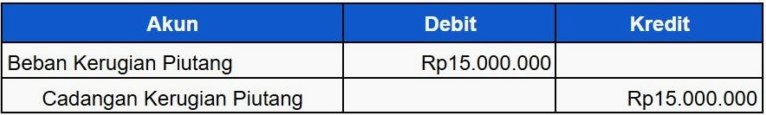
Menggunakan metode cadangan, PT Jaya Mandiri mencatat estimasi kerugian dalam pembukuan akhir tahun:
- Beban Kerugian Piutang (Debit): Rp100.000.000
- Cadangan Kerugian Piutang (Kredit): Rp100.000.000
Pencatatan di atas merupakan pengakuan kerugian piutang. Beban ini akan mengurangi laba perusahaan pada Laporan Laba Rugi tahun berjalan, meskipun upaya penagihan secara fisik terhadap Toko Bangunan A masih terus dilanjutkan.
Dua bulan kemudian, Toko Bangunan A secara resmi dinyatakan bangkrut oleh pengadilan dan tidak memiliki aset tersisa. Pada titik ini, PT Jaya Mandiri secara resmi menghapuskan tagihan tersebut dari daftar piutang usaha dengan membebankannya pada akun cadangan yang telah dibentuk sebelumnya.
Kesalahan Umum yang Sering Terjadi dalam Manajemen Piutang
Banyak perusahaan mengalami gangguan stabilitas keuangan bukan karena kurangnya penjualan, melainkan karena kesalahan dalam mengelola piutang. Kesalahan pemahaman konsep dan eksekusi operasional sering kali memperburuk dampak finansial dari piutang bermasalah.
Mengidentifikasi kesalahan-kesalahan umum ini membantu manajemen memperbaiki prosedur operasi standar (SOP) penagihan dan pencatatan keuangan. Berikut beberapa kekeliruan yang kerap dijumpai:
1. Menunda Pengakuan Kerugian Piutang
Sebagian manajemen enggan mengakui kerugian piutang pada pembukuan periode berjalan karena khawatir akan menurunkan angka laba bersih secara drastis. Penundaan ini membuat laporan keuangan menyajikan angka yang tidak konsisten dengan kondisi riil di lapangan.
Mengabaikan potensi kerugian piutang hanya menunda timbulnya masalah finansial yang lebih besar di masa mendatang. Pengakuan kerugian secara konservatif merupakan bentuk transparansi pengelolaan bisnis yang sehat.
2. Tidak Memiliki Kebijakan Kredit yang Tegas
Kesalahan fatal lainnya adalah memberikan fasilitas kredit tanpa kriteria kelayakan yang terukur. Pemberian batas kredit hanya berdasarkan hubungan personal atau rasa percaya tanpa analisis keuangan dapat meningkatkan rasio kredit bermasalah.
Bisnis harus menetapkan prosedur yang jelas mengenai siapa yang berwenang menyetujui batas kredit serta tindakan apa yang harus diambil ketika terjadi keterlambatan pembayaran.
3. Menghentikan Penagihan Setelah Penghapusan Buku
Beberapa praktisi bisnis menganggap bahwa ketika piutang telah dihapusbukan dari pencatatan akuntansi (sebagai kerugian piutang), maka kewajiban pelanggan secara hukum otomatis gugur. Ini adalah pandangan yang kurang tepat.
Penghapusan buku (write-off) adalah tindakan administratif akuntansi internal untuk menyesuaikan pembukuan. Hak tagih hukum kepada debitur secara prinsip tetap ada dan penagihan tetap dapat dilanjutkan sampai ada ketetapan hukum yang membatalkannya.
Kesimpulan dan Ringkasan Insight
Memahami secara mendalam mengenai apa perbedaan piutang macet dan kerugian piutang memberikan fondasi yang kuat bagi manajemen dalam mengelola risiko keuangan bisnis. Keduanya saling melengkapi, di mana piutang macet merupakan wujud kendala operasional penagihan, sedangkan kerugian piutang adalah dampak evaluasi finansialnya dalam pembukuan.
Ringkasan insight utama dari pembahasan ini meliputi:
- Piutang macet merujuk pada kondisi operasional tagihan yang telah melampaui masa jatuh tempo dan tidak kunjung terbayar akibat kendala pada pihak debitur.
- Kerugian piutang adalah pengakuan beban atau alokasi cadangan dalam laporan keuangan untuk mencerminkan potensi penurunan nilai aset piutang.
- Penerapan metode akuntansi yang tepat (seperti metode cadangan) membantu menyajikan nilai bersih piutang yang realistis pada neraca perusahaan.
- Manajemen risiko yang efektif membutuhkan kombinasi antara analisis kredit awal yang ketat, pemantauan umur piutang yang rutin, dan pencatatan akuntansi yang taat asas.
Dengan memisahkan penanganan operasional piutang macet dan pencatatan akuntansi kerugian piutang secara disiplin, perusahaan dapat menjaga kesehatan arus kas, memenuhi kepatuhan pelaporan, serta menjamin keberlanjutan bisnis dalam jangka panjang.